De União da Vitória para todo o Brasil
Site para corretor de seguros
A Voltz Pixel cria sites para corretores e corretoras de seguros a partir do que a SUSEP e o CNSP pedem de quem intermedeia: a expressão "Corretora de Seguros" à vista, as seguradoras com que você trabalha, uma página para cada ramo e um pedido de cotação que não promete o que só a seguradora decide. A partir de R$ 2.500, com domínio e acessos no seu nome.
- Feito a partir das normas da SUSEP e do CNSP
- Site a partir de R$ 2.500
- Domínio e acessos no seu nome
Site para corretor de seguros é o site da corretora feito dentro das regras da SUSEP e do CNSP: identifica quem intermedeia, diz com quais seguradoras trabalha, explica cada ramo na própria página e leva a um pedido de cotação, sem prometer aceitação, cobertura ou preço que dependem da seguradora.
Diferente de médicos e advogados, o corretor de seguros não tem um código de publicidade num lugar só. As regras que alcançam o site estão espalhadas por uma circular da SUSEP, resoluções do CNSP, um decreto sobre comércio eletrônico e a lei do contrato de seguro, em vigor desde dezembro de 2025. Juntas, elas dizem o que precisa estar na página e o que não pode ser anunciado.
O que a SUSEP e o CNSP pedem do site de um corretor
De um lado, o que as normas mandam o site trazer. Do outro, o que elas vedam ou tornam arriscado anunciar, com o artigo de cada regra.
Pode
"Corretora de Seguros" no site
É obrigatório constar "Corretor(a) de Seguros" ou "Corretagem de Seguros" no nome empresarial e nos sítios eletrônicos (Circular SUSEP 510/2015, art. 4º).
Nome, CNPJ e endereço à vista
Site usado para ofertar contrato de consumo mostra, em local de destaque, o nome empresarial, o CNPJ e o endereço (Decreto 7.962/2013, art. 2º, aplicado ao seguro pela Resolução CNSP 408/2021, art. 12).
As seguradoras com que trabalha
O intermediário informa se atua com exclusividade ou para quais seguradoras trabalha, e essa informação deve estar disponível no site, quando houver (Resolução CNSP 382/2020, art. 4º, §§ 1º e 3º).
Assistência no sinistro
A lei põe entre as atribuições do corretor a assistência ao segurado durante o contrato e na regulação e liquidação do sinistro (Lei 4.594/1964, art. 1º). É serviço que o site pode mostrar.
Pedido de cotação
O simples pedido de cotação não equivale à proposta (Lei 15.040/2024, art. 43). O site pode recolher o pedido sem que isso obrigue o cliente a nada.
Não pode
Anunciar produto sem anuência da seguradora
É infração fazer publicidade ou promoção de produto sem prévia anuência formal da seguradora, e também divulgar informação falsa sobre o contrato (Resolução CNSP 393/2020, art. 28).
"Aprovação garantida"
Quem aceita ou recusa o risco é a seguradora, que tem até 25 dias para recusar a proposta (Lei 15.040/2024, art. 49). O corretor não promete aceitação.
Chamar proteção veicular de seguro
As peças de divulgação da proteção patrimonial mutualista devem dizer, em destaque, que ela não corresponde a operação de seguro (Resolução CNSP 491/2026, art. 25, § 4º).
Prometer contemplação no consórcio
A contemplação ocorre por sorteio ou lance e depende de haver recursos no grupo (Lei 11.795/2008, arts. 22 e 23). Data certa não se promete.
Oferta que confunde
A divulgação deve ser clara e adequada, de modo a reduzir a chance de má compreensão pelo cliente (Resolução CNSP 382/2020, art. 3º).
Fontes: Circular SUSEP nº 510/2015, Resoluções CNSP nº 382/2020, nº 393/2020 e nº 491/2026, Decreto nº 7.962/2013, Lei nº 15.040/2024 e Lei nº 11.795/2008. A Resolução CNSP 493/2026, nova norma dos corretores, entra em vigor em janeiro de 2027. Este resumo descreve as normas e não substitui a orientação da SUSEP ou do sindicato dos corretores do seu estado.
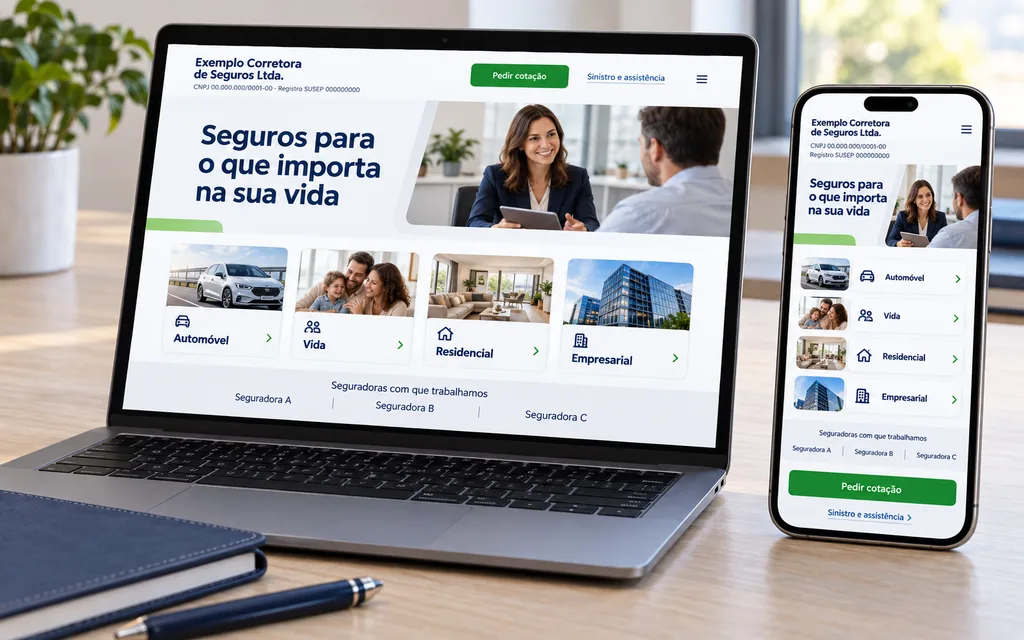
A lista de seguradoras parceiras é informação que a norma manda dar
É comum o site de corretora ter uma faixa com os logotipos das seguradoras. Ela costuma ser tratada como enfeite, e é o contrário: a Resolução CNSP 382/2020 manda o intermediário informar, antes da contratação, se atua com exclusividade ou para quais seguradoras trabalha, e diz que essa informação deve estar no site. A lista precisa estar completa e atualizada.
A outra ponta da regra é a anuência. Fazer publicidade de um produto sem a concordância formal da seguradora é infração, e o mesmo artigo pune a informação falsa sobre o contrato. Na prática, o site só descreve produtos de seguradoras com que a corretora tem cadastro, com os nomes e as condições que elas divulgam, e usa as marcas como cada seguradora autoriza.
E o número de registro na SUSEP? Não encontramos, nas normas lidas, artigo que obrigue a exibi-lo no site. Mesmo assim ele vai para o rodapé, com o caminho para a consulta pública de corretores da SUSEP: é o que o cliente confere antes de mandar os dados do carro ou da empresa para alguém que acabou de encontrar.
Cada ramo tem a sua regra, e por isso a sua página
Seguro, plano de saúde, consórcio e proteção veicular têm reguladores e avisos diferentes. Misturar tudo numa página só é o jeito mais fácil de anunciar errado.
| Ramo | Quem regula | O que a página observa |
|---|---|---|
| Automóvel, residencial e empresarial | SUSEP | O valor depende da análise da seguradora: a página leva ao pedido de cotação, não a um preço fechado. |
| Vida | SUSEP | Dado de saúde é sensível: o formulário do site não pergunta sobre doença, e a declaração de saúde fica para a etapa da seguradora. |
| Plano de saúde | ANS | Página própria, com o nome da operadora de cada plano. Informação de saúde fica fora do formulário. |
| Consórcio | Banco Central | A página identifica a administradora e não promete contemplação, que depende de sorteio ou lance. |
| Proteção patrimonial mutualista | SUSEP | O aviso, em destaque, de que não é seguro e de que a contribuição pode variar. Nunca na mesma página do seguro auto. |
O corretor de seguros pode intermediar a proteção patrimonial mutualista (Resolução CNSP 491/2026, art. 26). O que ele não pode é apresentá-la como seguro.
O que o site de uma corretora de seguros precisa ter
Seis partes que todo site de corretora de seguros precisa ter: a identificação, as seguradoras, uma página por ramo, o sinistro, o pedido de cotação e a privacidade.
-
Identificação completa
Razão social com "Corretora de Seguros", CNPJ, endereço e o registro na SUSEP, na página inicial e no rodapé de todas as páginas.
-
Seguradoras com que trabalha
A lista completa, ou a informação de exclusividade. É o que a norma manda e o que o cliente usa para confiar.
-
Uma página por ramo
Auto, vida, residencial, empresarial, saúde, consórcio: cada um com o que cobre, para quem serve e o aviso que o ramo pede. É também como o cliente pesquisa.
-
Sinistro e assistência
O que fazer na hora do problema, os telefones de assistência das seguradoras e como a corretora acompanha. É o momento em que o corretor mais vale.
-
Pedido de cotação
Formulário curto: nome, WhatsApp, ramo e cidade. Com o aviso de que cotação não é proposta e de que o valor depende da seguradora.
-
Privacidade
A política diz que os dados seguem para as seguradoras e para o sistema de cotação, e quem na corretora responde por eles.
Cotação não é proposta: o que o formulário do site deve pedir
A Lei 15.040/2024 separou duas coisas que o mercado costumava misturar. O pedido de cotação não equivale à proposta, mas as informações prestadas nessa fase integram o contrato que vier a ser celebrado (art. 43). Ou seja: o que o cliente escreve no formulário importa, e o que o site promete em troca também.
Por isso o botão diz "pedir cotação", e não "contratar agora", e o texto avisa que o valor e a aceitação dependem da análise da seguradora. O formulário pede pouco: nome, WhatsApp, o ramo e a cidade. CPF, placa e detalhes do risco entram depois, na conversa, quando a pessoa já sabe com quem está falando.
No seguro de vida e no plano de saúde o cuidado é maior. Informação de saúde é dado sensível pela Lei Geral de Proteção de Dados, e o questionário de risco é da seguradora, em ambiente próprio. O formulário do site não pergunta sobre doença nem pede exame, e avisa para não escrever esse tipo de detalhe no campo de mensagem.
Site próprio, sistema de cotação e redes sociais: cada um faz uma coisa
A corretora costuma já ter um sistema de cotação e um perfil nas redes. O site não substitui nenhum dos dois: ele faz o que os outros não fazem.
| Critério | Site próprio | Sistema de cotação | Redes sociais |
|---|---|---|---|
| Para que serve | Ser encontrado e explicar | Calcular e comparar preços | Manter contato com quem já conhece |
| Quem procura "seguro" e a cidade | Encontra a página do ramo | Não aparece na busca | Só alcança quem já segue o perfil |
| Informações que a norma pede | Ficam fixas, em todas as páginas | Não é o lugar delas | Se perdem entre as publicações |
| De quem é | Da corretora: domínio e conteúdo | Do fornecedor, por assinatura | Da plataforma |
| Pedido de cotação | Recolhe e envia para a equipe | Calcula, depois que o pedido chega | Depende de alguém ver a mensagem |
O site pode levar o pedido para o sistema que a corretora já usa. Como isso é ligado depende do que o seu sistema permite, e a gente confere no diagnóstico.
Atendimento que não perde o pedido de cotação
Quem pede cotação costuma pedir a mais de uma corretora, e responder primeiro faz diferença. O agente de IA no WhatsApp atende na hora, pergunta o ramo e o básico do que a pessoa quer proteger, e entrega o pedido organizado para o corretor. Ele não informa preço, não promete cobertura e não recebe aviso de sinistro: isso é com a equipe e com a seguradora.
Renovação é a outra metade do negócio. Uma automação avisa o cliente e o corretor antes do vencimento de cada apólice, para que ninguém descubra que o seguro acabou no dia em que precisou dele. E para uma campanha de um ramo só, como seguro para frota ou plano empresarial, uma página de vendas ligada ao anúncio resolve sem mexer no site inteiro.
Como a gente trabalha com corretoras de seguros
São quatro etapas, do diagnóstico ao site no ar. Em todas, o texto é escrito seguindo as normas da SUSEP e do CNSP e revisado com você: a aprovação final do que vai ao ar é sempre do corretor responsável.
-
Etapa 01
Diagnóstico e briefing
Cerca de 30 minutos para entender os ramos que você vende, as seguradoras com que trabalha, o sistema de cotação que usa e o registro na SUSEP.
-
Etapa 02
Proposta fechada
Em 24 a 48 horas chegam escopo, prazo e preço definidos. O valor combinado é o valor pago.
-
Etapa 03
Estrutura e textos
A gente escreve as páginas e monta o site. Você revisa cada texto à luz da norma antes de qualquer coisa ir ao ar.
-
Etapa 04
No ar, no seu nome
Domínio, site e acessos ficam com a corretora. O texto só descreve produtos de seguradoras com que você trabalha.
Quanto custa um site para corretor de seguros
Na Voltz Pixel, o site para corretora de seguros começa em R$ 2.500 e a página única em R$ 1.500. O valor final sai fechado na proposta, antes de qualquer trabalho começar.
| Formato | Para quem | A partir de |
|---|---|---|
| Página única | Corretor que atende sozinho, ou uma campanha para um ramo. | R$ 1.500 |
| Site completo | Corretora com vários ramos, uma página para cada um e a área de sinistro. | R$ 2.500 |
| Agente de IA no WhatsApp | Quem recebe pedidos de cotação fora do horário e demora a responder. | Sob consulta |
| Aviso de renovação | Corretora que controla vencimentos em planilha. | Sob consulta |
O preço sobe com o número de ramos e com as integrações.
Para quem é e para quem não é
É para você se
Corretora com carteira e vários ramos
Você vende mais do que seguro auto e quer que o cliente da carteira descubra o resto.
Quem atende uma cidade ou região
Seu diferencial é estar perto na hora do sinistro, e isso precisa aparecer para quem busca um corretor na cidade.
Quem depende de indicação
O indicado procura o nome da corretora antes de mandar os dados, e hoje encontra pouco.
Não é para você se
Quem quer anunciar "o mais barato"
O preço é da seguradora e muda a cada perfil. Comparação sem base é o tipo de promessa que a gente não escreve.
Quem só quer um simulador
Há sistemas de cotação que oferecem formulário pronto para embutir. Se é só isso, não precisa de um site novo.
Perguntas
Perguntas frequentes
Corretor de seguros pode ter site e fazer anúncio?
Pode. As normas da SUSEP e do CNSP não proíbem a divulgação: pedem que o site traga a expressão "Corretor(a) de Seguros" ou "Corretagem de Seguros", que informe as seguradoras para as quais o corretor atua e que a oferta seja clara. O que é vedado é a informação falsa e a publicidade de produto sem a anuência formal da seguradora.
O que precisa aparecer obrigatoriamente no site?
A expressão "Corretor(a) de Seguros" ou "Corretagem de Seguros" (Circular SUSEP 510/2015), o nome empresarial, o CNPJ e o endereço em local de destaque (Decreto 7.962/2013) e a informação sobre exclusividade ou a lista das seguradoras com que a corretora trabalha (Resolução CNSP 382/2020).
Sou obrigado a mostrar o número de registro na SUSEP?
Não encontramos, nas normas da SUSEP e do CNSP, artigo que obrigue o corretor a exibir o número de registro no site. É uma boa prática: o cliente pode conferir o registro na consulta pública de corretores da SUSEP, e ver o número no rodapé dá a ele o que procurar.
Posso usar o logotipo das seguradoras?
A norma manda informar para quais seguradoras a corretora atua, e pune a publicidade de produto sem anuência formal da seguradora. O caminho seguro é listar só as seguradoras com que você tem cadastro e usar as marcas conforme o manual de cada uma. Na dúvida, o nome escrito cumpre a exigência.
Posso oferecer proteção veicular no mesmo site?
Pode intermediar, mas não como seguro. A Resolução CNSP 491/2026 manda as peças de divulgação da proteção patrimonial mutualista dizerem, em destaque, que ela não corresponde a operação de seguro e que o valor das contribuições pode oscilar. Por isso ela fica em página separada, com o aviso.
O site pode fazer a cotação online?
O site recolhe o pedido de cotação; o cálculo é do sistema que a corretora usa e da seguradora. Pela Lei 15.040/2024, o pedido de cotação não equivale à proposta, e quem aceita o risco é a seguradora. Ligar o formulário ao seu sistema depende do que ele permite, e a gente confere no diagnóstico.
Quanto custa um site para corretor de seguros?
Na Voltz Pixel, o site para corretora de seguros começa em R$ 2.500 e a página única em R$ 1.500. O valor depende do número de ramos e das integrações, e sai fechado na proposta. Agente de IA no WhatsApp e aviso de renovação são projetos à parte, sob consulta.
Quem escreve os textos do site?
A Voltz Pixel escreve, a partir do diagnóstico e das normas da SUSEP e do CNSP. Você revisa e aprova cada texto antes de publicar, e a descrição de cada produto segue o que a seguradora divulga. A aprovação final é sempre do corretor responsável.
A Voltz Pixel atende corretoras de qualquer cidade?
Atende. A Voltz Pixel fica em União da Vitória, no Paraná, e trabalha a distância com clientes de todo o Brasil, com o mesmo processo: diagnóstico, proposta fechada e acompanhamento até o site estar no ar.
Diagnóstico gratuito · 30 min
Vamos conversar?
Conte o que trava a sua empresa. Em 24-48h você recebe a proposta, com escopo, prazo e preço fechados.
Chamar no WhatsApp